
Нещодавні вибори у Бразилії та Ізраїлі призвели до різних політичних результатів. У Бразилії Луїс Інасіу Лула да Сілва здобув вузьку і несподівану перемогу на президентських виборах, що дозволило йому залишитися при владі.
Тим часом в Ізраїлі невизначений результат виборів залишив невизначеність щодо формування наступного уряду. Ці результати, ймовірно, вплинуть на стабільність фінансових систем обох країн.
Історично фінансові експерти вважали, що вибори переважно спричиняють короткочасні, нервові збурення на національних фондових ринках. Як показують попередні дані, вплив політичної невизначеності часто концентрується навколо виборчого періоду, з короткими сплесками волатильності ринку.
Але наше дослідження 2026 року, яке охопило 147 національних виборів у 22 країнах ОЕСР між 2000 і 2023 роками, виявляє набагато глибшу, довготривалу реальність.
Щоб це зрозуміти, спершу розберемося з поширеним банківським терміном: системний ризик. Це фінансовий еквівалент ефекту доміно. Це небезпека того, що шок для однієї установи чи сектору може спричинити широкомасштабний колапс у всій фінансовій системі.
Ми бачили це в дії у великих масштабах під час світової фінансової кризи 2008 року. Тоді стрес кількох високо взаємопов’язаних установ загрожував крахом усієї світової фінансової системи. Значне державне втручання було необхідним, щоб зупинити падіння доміно.
Наші висновки показують, що системний ризик проходить приблизно горбату траєкторію. Він знижується перед запланованими виборами, а потім зростає під час та після голосування. Ризик залишається підвищеним до 12 місяців, особливо коли чинний уряд втрачає владу.
Витрати перед виборами, що підтримують економічну активність, разом із можливим приховуванням урядом несприятливої інформації про економічні та фінансові умови, пояснюють тимчасовий спокій, що спостерігався перед виборами.
Як вибори впливають на системний ризик
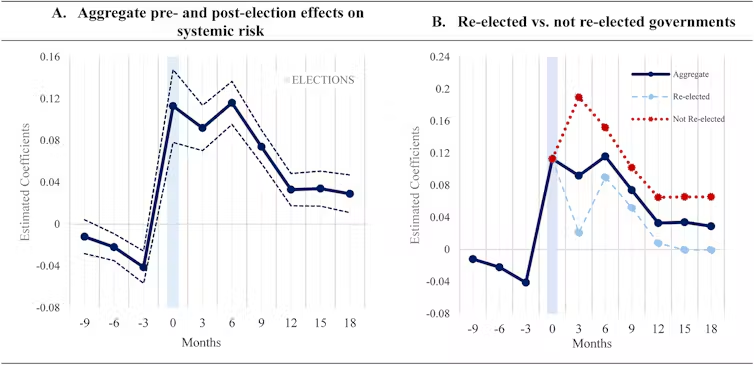
Системний ризик знижується перед виборами, а потім зростає під час та після голосування, залишаючись підвищеним до 12 місяців. Kladakis and Skouralis (2026) / Journal of Banking and Finance, CC BY-NC-ND
Наше дослідження свідчить, що політична безперервність може бути фінансовим активом для національних банківських систем. Але нещодавній досвід Бразилії все ж демонструє, що безперервність автоматично не заспокоює інвесторів.
Лула відіграв дефіцит першого туру виборів у понад 2 мільйони голосів, щоб забезпечити переобрання. Це був перший випадок з моменту повернення Бразилії до демократії у 1985 році, коли президент зміг подолати поразку в першому турі.
Таким чином, результат здивував ринки, які робили ставки на перемогу суперника Лули, Флавіу Болсонару.
26 жовтня, наступного дня після другого туру, базовий фондовий індекс Бразилії впав на 13,9%, а його валюта втратила 8,1% проти долара США. Наступного дня відбулося скромне відновлення: акції зросли приблизно на 1%.
Негайна реакція ринку не свідчить про банківську кризу в Бразилії. Чи переросте це в ширшу фінансову нестабільність, залежить від того, як фінансові установи та позичальники поглинуть шок.
Наше дослідження також виявило, що вибори, які не дають чіткого переможця, підвищують системний ризик, оскільки залишають нерозв’язаною невизначеність політики щодо бюджетів та регулювання. Ізраїль довго боровся за створення стійких коаліційних урядів, і його вибори 27 жовтня не дали жодному з основних блоків парламентської більшості.
Хоча президент США Дональд Трамп відкрито підтримував чинного прем’єр-міністра Ізраїлю Біньяміна Нетаньяху, деякі інвестори робили ставки на зміну уряду. Невизначений результат стривожив ринки, які очікували більш чіткого політичного результату.
Під час торгів 28 жовтня, наступного дня після виборів, ізраїльські акції впали приблизно на 3%. Ізраїльська валюта, шекель, також ослабла приблизно на 2% щодо долара США. А прибутковість десятирічних державних облігацій зросла майже на п’ять базисних пунктів до 4,13%, сигналізуючи про вищі витрати на запозичення.
Нарешті, наші дані показують, що позачергові вибори пов’язані з більшим зростанням системного ризику. Тут Ізраїль знову є повчальним прикладом. Ізраїль провів десять виборів між 2000 і 2023 роками, сім з яких були позачерговими. Це включало п’ять позачергових виборів під час політичної кризи 2018-2022 років.
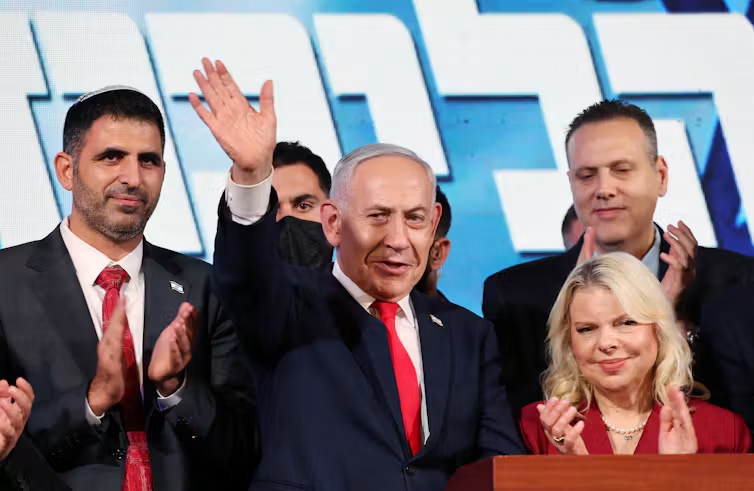
Партія Біньяміна Нетаньяху «Лікуд» прогнозується як найбільша партія в парламенті, але вона не здобула чіткого шляху до правлячої більшості. Abir Sultan / EPA
Пом’якшення удару
Сильне економічне зростання та висока довіра громадськості до уряду пом’якшують фінансовий удар виборів, оскільки вони природно ізолюють банківську систему.
Макропруденційна політика, регуляторні запобіжники, розроблені для захисту всієї банківської системи, також відіграють вирішальну роль. Посилюючи фінансові гарантії, такі як резерви капіталу для банків, регулятори можуть допомогти системі поглинути політичні шоки.
На жаль, дані свідчать, що політичні стимули для стимулювання кредитування перед виборами можуть заохочувати послаблення цих запобіжників. Це залишає національні фінансові системи більш вразливими до подальших шоків.
Наприклад, у Туреччині та Індії уряди історично використовували державні банки для агресивного розширення споживчого та іпотечного кредитування перед напруженими виборами.
Це створює короткостроковий сплеск економічної активності та прихильність виборців, але часто залишає фінансову систему вразливою до наслідків у вигляді непрацюючих кредитів та нестабільності після підрахунку голосів.
Вибори, окрім того, що є політичними подіями, є макроекономічними шоками. Хоча фондовий ринок може зазнати короткочасного сплеску волатильності в ніч виборів, справжнє випробування полягає в системному ризику, який зберігається в банківському секторі місяцями.
У Бразилії Лула зрештою отримав підтримку виборців для четвертого президентського терміну. Зміцнення фінансової стабільності там після цього несподіваного результату вимагатиме відновлення довіри ринку за допомогою надійного фіскального плану, який пояснить, як будуть фінансуватися передвиборчі обіцянки, і поставить державний борг на стійкий шлях.
В Ізраїлі перспективи життєздатного уряду залишаються невизначеними. І навіть якщо він з’явиться, він може запропонувати ринкам лише обмежене заспокоєння, поки війна на Близькому Сході продовжує створювати ризики для фінансової стабільності в Ізраїлі та в усьому світі.
- Ізраїль
- Фінанси
- Економіка
- Вибори
- Банківська справа
- Бразилія
Подробиці можна знайти на сайті: theconversation.com